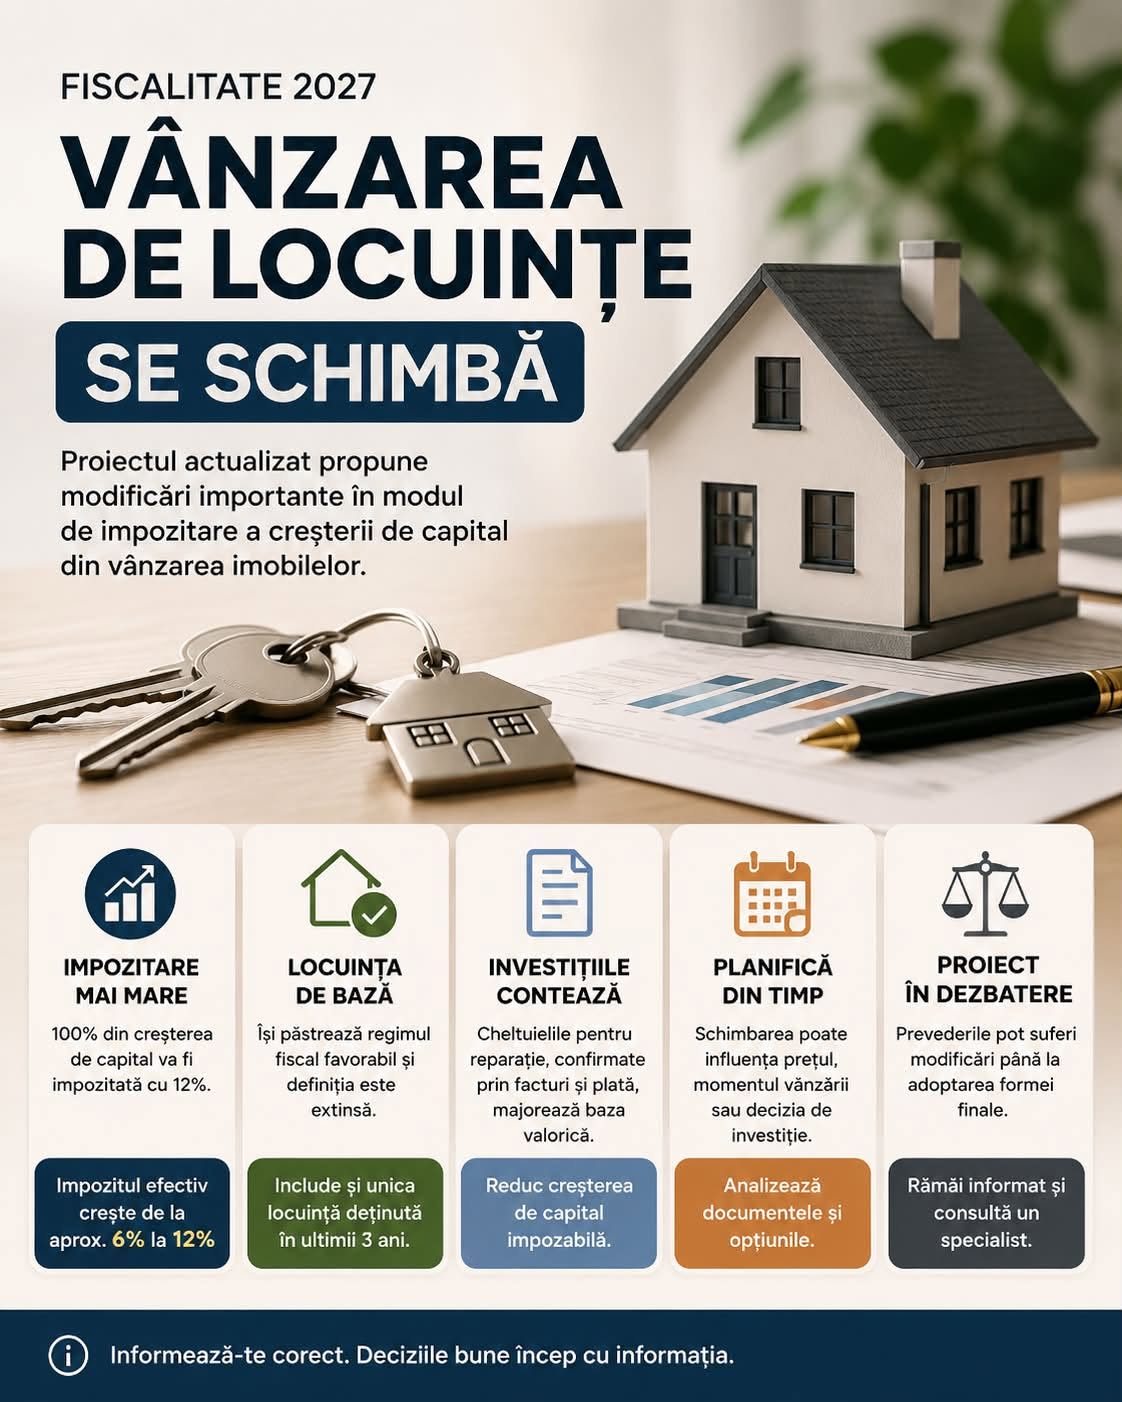

Potrivit UAI, documentul propune modificarea modului de impozitare a creșterii de capital — diferența dintre baza valorică a imobilului și prețul de vânzare.
„În prezent, doar 50% din creșterea de capital este impozabilă, ceea ce, la cota de 12% pentru persoanele fizice, înseamnă o sarcină fiscală efectivă de aproximativ 6% din câștig. Potrivit proiectului actualizat, ar urma să fie impozitată 100% din creșterea de capital, la cota de 12%. Astfel, în cazurile vizate, impozitarea efectivă s-ar dubla — de la aproximativ 6% la 12% din câștig”, susțin companiile imobiliare.
Reprezentanții UAI precizează că locuința de bază își păstrează regimul fiscal favorabil. Mai mult, proiectul extinde definiția acesteia și asupra situației în care imobilul reprezintă unica locuință aflată în proprietatea contribuabilului pe parcursul ultimilor trei ani.
„Modificarea poate afecta în special proprietățile care nu se încadrează în categoria locuinței de bază — inclusiv imobilele cumpărate în scop investițional. O taxare mai mare a câștigului poate determina proprietarii să amâne vânzarea sau să includă o parte din costul fiscal în preț”, se arată în comunicatul Uniunii.
Totodată, menționează companiile imobiliare, un element important al proiectului actualizat este că cheltuielile pentru reparația imobilului pot majora baza valorică, dacă sunt confirmate prin facturi fiscale și documente care demonstrează achitarea acestora. Astfel, aceste investiții pot reduce creșterea de capital supusă impozitării.
„Pentru cei care planifică o vânzare este important să fie păstrate documentele privind prețul de achiziție și investițiile efectuate în proprietate și să fie verificat dacă imobilul întrunește condițiile pentru a fi considerat locuință de bază”, precizează UAI.
Prevederile sunt în continuare la etapa de proiect și pot fi modificate până la adoptarea formei finale pentru 2027.