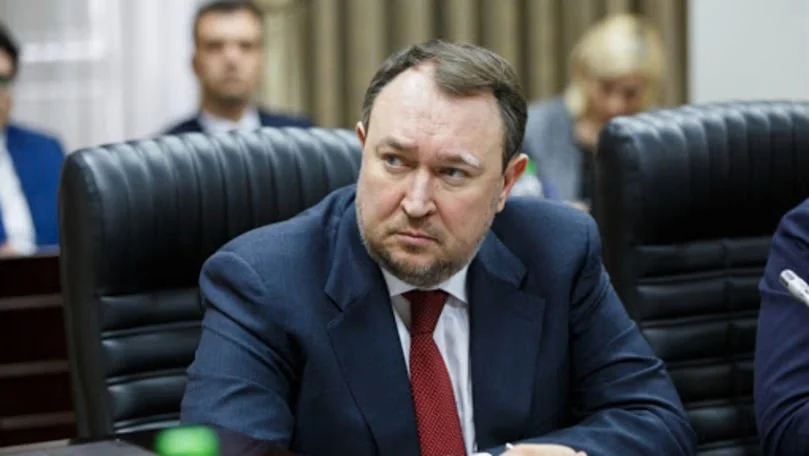
Deschide.MD: Domnule Tănase, Guvernul propune ca, din 2027, instituțiile private de învățământ să nu mai beneficieze de scutirea de impozit pe venit și să intre sub regimul general de impozitare, cu cota de 12%. Ministerul Finanțelor estimează încasări suplimentare de aproximativ 10 milioane de lei. Cum priviți această inițiativă?
Alexandru Tănase: Modificarea legislativă pare, la prima vedere, aproape banală. Din titlul articolului 51³ al Codului fiscal dispar cuvintele „și private”, iar din text este eliminată sintagma „și instituțiile de învățământ private”.
Câteva cuvinte șterse din Codul fiscal, și un plus de aproximativ 10 milioane de lei în plus la buget.
Numai că, în spatele unei modificări aparent tehnice, se află o problemă mult mai interesantă: ce anume vrea statul să impoziteze — profitul unei afaceri sau banii investiți în educație?
Deschide.MD: Ministra Finanțelor, Victoria Belous, a spus foarte direct că instituțiile private de învățământ sunt, de fapt, afaceri și că, dacă obțin profit, este firesc să plătească impozit. Nu este un argument rezonabil?
Alexandru Tănase: Argumentul are simplitatea seducătoare a „ciocanului lui Maslow”: dacă singurul instrument pe care îl ai este un ciocan, apare tentația de a vedea fiecare problemă ca pe un cui.
Privită exclusiv prin lentila fiscalității, logica este simplă: există profit, aplicăm impozitul. Privită însă din perspectiva unei politici publice în educație, problema este ceva mai complicată.
Există și un motiv juridic foarte serios: legislația Republicii Moldova spune expres că educația privată nu este o afacere. Codul educației stabilește exact contrariul premisei de la care pare să pornească Ministerul Finanțelor. Revin imediat la acest aspect.
Mai întâi, trebuie să vedem realitatea economică. O instituție privată de învățământ încasează taxe și poate genera un excedent financiar. Dar școala nu vinde pantofi și nici telefoane mobile. Ea furnizează un serviciu de interes public pe care, în lipsa acesteia, statul trebuie oricum să-l asigure.
Fiecare copil școlarizat în sistemul privat este un copil pentru care părinții plătesc direct educația, deși continuă, prin impozitele lor, să contribuie și la finanțarea sistemului public. În același timp, statul nu mai suportă integral costul școlarizării acelui copil în sistemul său.
De aceea, înainte de a ne bucura de cele aproximativ 10 milioane de lei care ar urma să intre suplimentar în buget, aș vrea să văd și cealaltă cifră: cât economisește anual statul datorită faptului că mii de copii și tineri sunt educați din banii părinților în instituții private?
Fără această cifră, analiza fiscală este incompletă. Dacă noul impozit va determina creșterea taxelor de studii, reducerea investițiilor sau chiar dispariția unor instituții, o parte dintre acești copii se vor putea întoarce în sistemul public. Iar cele 10 milioane încasate de Ministerul Finanțelor s-ar putea dovedi o economie foarte scumpă.
Deschide.MD: Dar de ce considerați că apare o problemă de tratament diferit între instituțiile publice și cele private? Sunt, totuși, instituții cu statute juridice diferite.
Alexandru Tănase: Sigur că au statute juridice diferite. Dar tocmai aici apare o problemă interesantă.
În Republica Moldova, învățământul contra cost nu este apanajul instituțiilor private. Universitățile publice încasează, la rândul lor, taxe de studii și obțin venituri proprii. O parte importantă a studenților din instituțiile publice își finanțează studiile prin contract.
Să luăm ca exemplu doi studenți. Primul achită 30.000 de lei unei universități publice. Al doilea achită aceeași sumă unei universități private. Ambii cumpără, în esență, același serviciu: studii superioare acreditate.
În primul caz, instituția rămâne în regimul fiscal aplicabil instituțiilor publice. În al doilea, potrivit noii filosofii, instituția privată urmează să fie impozitată.
Există, bineînțeles, o diferență juridică esențială. Universitatea publică nu are proprietari cărora să le poată distribui dividende. Veniturile sale rămân, în principiu, în circuitul instituției.
Dar tocmai aici cred că se află răspunsul: problema nu este cine deține școala. Problema este unde ajung banii.
Dacă două instituții prestează același serviciu educațional, este greu de explicat de ce simpla natură publică sau privată a fondatorului trebuie să decidă regimul fiscal al banilor utilizați pentru profesori, laboratoare, biblioteci, clădiri sau burse.
Există un criteriu mult mai logic: dacă banii rămân în educație sau sunt scoși din circuitul educațional în beneficiul unor persoane private.
Deschide.MD: Există în Uniunea Europeană un model comun privind impozitarea școlilor private? Cum procedează alte state?
Alexandru Tănase: Nu există un singur model european și ar fi incorect să susținem că școlile private nu plătesc impozit în Europa. Există instituții private supuse unor regimuri fiscale diferite, instituții nonprofit și numeroase formule intermediare.
Dar practica comparată arată ceva mai interesant: în mai multe sisteme europene există o preocupare pentru distincția dintre resursele păstrate în activitatea educațională și profitul comercial.
În România, de exemplu, legislația fiscală consacră scutirea veniturilor instituțiilor de învățământ particular acreditate sau autorizate atunci când acestea sunt utilizate potrivit legislației educației. Principiul este important: nu caracterul privat al instituției este decisiv, ci utilizarea banilor.
În Polonia, mecanismul este și mai explicit: veniturile obținute din administrarea școlilor pot beneficia de scutire în partea în care sunt cheltuite pentru scopurile școlii. Logica facilității include susținerea activității educaționale și un tratament fiscal diferențiat în funcție de destinația veniturilor.
În alte sisteme europene, inclusiv în Germania, distincția dintre activitatea comercială și cea nonprofit sau de interes public este, de asemenea, relevantă.
Așadar, nu cred că argumentul trebuie să fie „așa face Europa”. Europa face lucrurile în moduri diferite. Lecția mai utilă este alta: educația privată nu trebuie tratată fiscal exact ca orice altă activitate comercială numai pentru că furnizorul nu aparține statului.
Deschide.MD: Spuneați că vedeți și un paradox în politica fiscală pentru 2027. La ce vă referiți?
Alexandru Tănase: În aceeași politică fiscală prin care se elimină facilitățile pentru instituțiile private de învățământ, Guvernul prelungește până în 2029 cota zero pentru profitul nedistribuit al companiilor eligibile.
Logica acestei măsuri este perfect inteligibilă: statul renunță temporar la o parte din încasările fiscale pentru a încuraja întreprinderea să păstreze banii și să-i reinvestească.
Atunci apare întrebarea: dacă este util pentru economie ca statul să nu impoziteze profitul reinvestit într-o întreprindere comercială, de ce ar fi mai puțin util ca banii câștigați de o școală să fie reinvestiți în profesori, laboratoare, biblioteci sau infrastructură educațională?
În primul caz, îi spunem stimularea investițiilor. În al doilea, îi spunem facilități fiscale care trebuie eliminate.
Diferența nu este deloc evidentă.
Deschide.MD: Ați spus că există și o contradicție juridică: ministra Finanțelor vorbește despre școlile private ca despre niște afaceri, în timp ce Codul educației ar spune contrariul. Ce prevede exact legea?
Alexandru Tănase: Aici ajungem, după mine, la detaliul care schimbă întreaga discuție.
Republica Moldova nu trebuie să inventeze un statut nonprofit pentru educația privată. Principiul există deja în lege și este formulat fără echivoc.
Articolul 7 lit. s) din Codul educației al Republicii Moldova nr. 152/2014 consacră, printre principiile fundamentale ale educației, „principiul nonprofit”, potrivit căruia activitatea de educație și de învățământ, inclusiv cea privată, nu reprezintă o activitate de întreprinzător și nu are scopul de a obține profit.
Există și un detaliu aproape ironic: această normă nu vine dintr-o concepție legislativă de acum douăzeci de ani. Litera s) a fost introdusă în Codul educației printr-o modificare legislativă din 2026.
Cu alte cuvinte, într-un interval foarte scurt, același stat ajunge să opereze cu două premise greu de împăcat.
În Codul educației se spune: activitatea de învățământ privat nu reprezintă o activitate de întreprinzător și nu are scopul de a obține profit, în timp ce în justificarea noii abordări fiscale ni se spune că instituțiile private de învățământ sunt o afacere și, tocmai de aceea, trebuie tratate fiscal ca atare.
Dacă există o explicație pentru această diferență de abordare, ea trebuie oferită. Nu discutăm despre o subtilitate semantică. Discutăm despre două concepții diferite asupra naturii juridice și economice a aceleiași activități.
Deschide.MD: Codul educației este singurul act normativ care indică acest caracter nonprofit?
Alexandru Tănase: Nu. Și tocmai de aceea problema este mai serioasă.
Legea nr. 86/2020 cu privire la organizațiile necomerciale stabilește, la art. 1 alin. (3), că organizația necomercială este persoana juridică al cărei scop principal este altul decât obținerea de venit și enumeră între formele de organizații necomerciale instituția privată.
Iar art. 2 alin. (3) este și mai explicit: „Instituție privată este organizația necomercială constituită de către o singură persoană pentru realizarea unor scopuri necomerciale, finanțată parțial sau integral de aceasta.”
Avem, așadar, două piese importante ale aceleiași construcții juridice: Codul educației consacră caracterul nonprofit al activității de învățământ, inclusiv privat, iar Legea organizațiilor necomerciale recunoaște instituția privată ca formă de organizație necomercială.
În acest context, problema devine mai interesantă decât simpla întrebare dacă 12% este mult sau puțin.
Dacă statul dorește să schimbe filosofia juridică potrivit căreia funcționează educația privată, ar trebui probabil să înceapă prin a spune acest lucru explicit și să pună în acord legislația educației cu cea fiscală. Nu să lase Codul educației să spună că educația privată nu este afacere, iar politica fiscală să pornească de la premisa opusă.
Deschide.MD: Dar dacă o școală este nonprofit, înseamnă că nu poate obține venituri sau că trebuie să încheie anul fără excedent?
Alexandru Tănase: Deloc. Și aici cred că există o confuzie care trebuie eliminată. Nonprofit nu înseamnă fără venituri. Și nici nu înseamnă că o instituție trebuie să încheie fiecare exercițiu financiar cu zero lei în cont.
O școală trebuie să aibă venituri. Trebuie să plătească salarii, să întrețină clădiri, să cumpere echipamente, să construiască laboratoare, să investească în tehnologie și să constituie rezerve pentru dezvoltare.
Diferența fundamentală este alta: ce se întâmplă cu excedentul financiar? - Dacă rămâne în instituție și este utilizat pentru realizarea scopului educațional, aceasta este logica nonprofitului. Dacă este extras și distribuit fondatorilor ca beneficiu privat, intrăm într-o altă logică.
Tocmai această distincție ar trebui, în opinia mea, să stea la baza regimului fiscal.
Deschide.MD: Care ar fi, concret, alternativa pe care ați propune-o Guvernului?
Alexandru Tănase: Nu cred că soluția trebuie inventată de la zero. Trebuie doar făcută coerentă legislația fiscală cu filosofia pe care Codul educației o conține deja.
Regula ar putea fi foarte simplă: banii care rămân în educație nu se impozitează. Banii scoși din educație în beneficiul privat al fondatorilor se impozitează.
Veniturile provenite din taxele de studii și din activitatea educațională, utilizate pentru salariile profesorilor, laboratoare, biblioteci, burse, infrastructură, cercetare, formare profesională sau dezvoltarea instituției ar trebui să rămână neimpozitate.
În schimb, orice distribuire directă sau indirectă a excedentului către fondatori ori persoane afiliate trebuie să piardă această protecție fiscală și să intre sub regimul general de impozitare.
Și aici trebuie să existe reguli serioase. Beneficiul privat poate fi extras dintr-o organizație nonprofit și fără să poarte denumirea de „dividend”: prin chirii disproporționate plătite fondatorului, contracte de consultanță cu persoane afiliate, achiziții la prețuri artificiale, împrumuturi sau alte operațiuni.
Aceste transferuri trebuie tratate fiscal pentru ceea ce sunt în realitate, nu pentru denumirea pe care le-o dau părțile.
Deschide.MD: Cum ar putea fi transpus acest principiu într-o normă fiscală?
Alexandru Tănase: Ca principiu de redactare, ar putea exista o formulă relativ simplă:
„Veniturile obținute de instituțiile private de învățământ din desfășurarea activității educaționale sunt scutite de impozit în măsura în care sunt utilizate sau reinvestite pentru realizarea scopurilor educaționale ale instituției și nu sunt distribuite, direct sau indirect, fondatorilor, beneficiarilor efectivi ori persoanelor afiliate.”
Evident, formularea tehnică trebuie lucrată și corelată cu întregul Cod fiscal și cu legislația privind organizațiile necomerciale. Dar principiul este acesta.
În felul acesta dispare și o bună parte din contradicția dintre învățământul public și cel privat. Universitatea publică încasează taxe și păstrează banii în educație. Instituția privată încasează taxe și păstrează banii în educație.
Același serviciu, aceeași destinație a banilor, același principiu fiscal.
Dacă însă banii părăsesc circuitul educațional și devin beneficiu privat, intervine impozitarea. Aceasta mi se pare o formă mai autentică de echitate fiscală decât simpla împărțire a instituțiilor în „de stat” și „private”.
Deschide.MD: Deci nu contestați dreptul statului de a impozita profitul, ci locul în care este trasată linia?
Alexandru Tănase: Exact. Statul are tot dreptul să impoziteze beneficiul privat. Dar este mult mai greu de explicat de ce ar trebui să impoziteze banii care, potrivit chiar legislației sale, trebuie să rămână într-o activitate nonprofit de educație.
În definitiv, întrebarea nu este dacă școlile private pot produce venituri. Evident că pot. Întrebarea este ce se întâmplă cu acești bani după ce au fost câștigați.
Acolo ar trebui trasă linia fiscală.
Deschide.MD: Vă mulțumim pentru interviu!
PUBLICITATE